


| 阅读数:2 | 发布时间:2026-11-19 09:25:00 | 来源:我的钢铁 | 相关关键字: 要 闻 时 政 | 打印 |
|
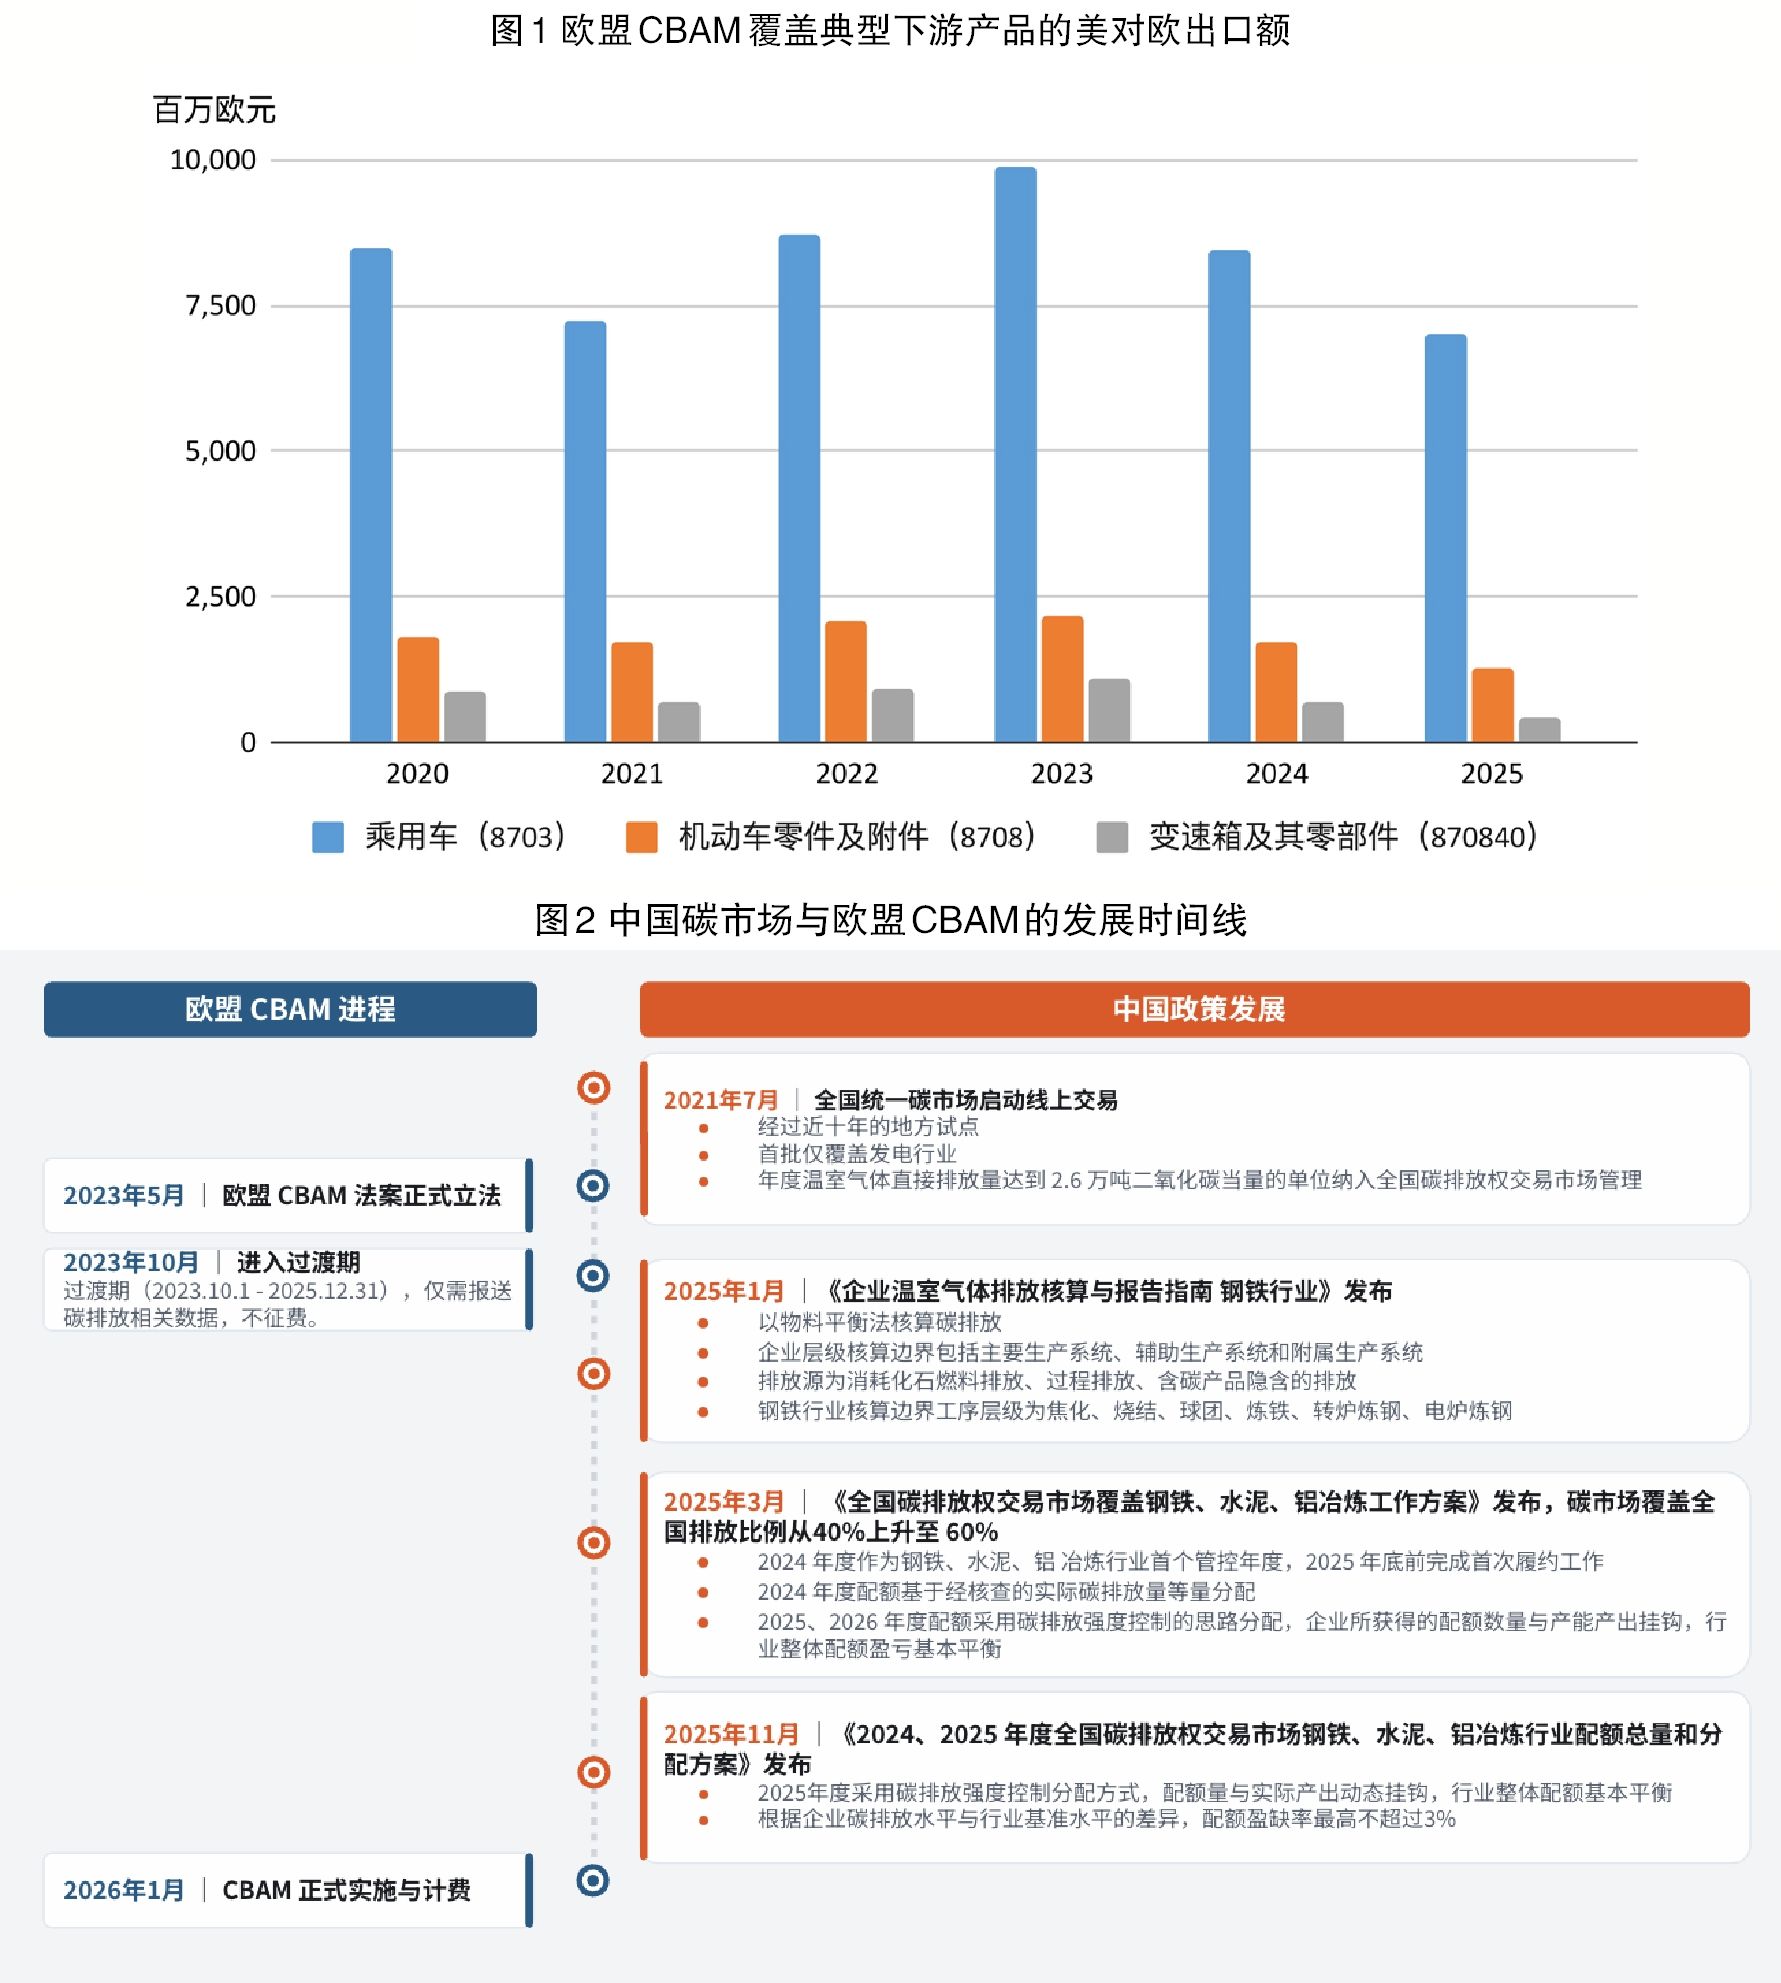
当地时间10月8日,美国贸易代表办公室(USTR)发出公告,就欧盟CBAM(碳边境调节机制)对美国的影响征求意见,范围覆盖其对中小生产商、就业、直接与间接出口,以及美欧贸易的现行与潜在影响,希望了解美国是否有必要采取措施消除负面影响。 欧盟CBAM已于今年正式进入收费期。从去年以来,不少国家已采取正式方式表达了对该机制的担忧。俄罗斯曾于2025年5月向WTO(世界贸易组织)争端解决机构提出争端磋商请求,后续演变为争端申诉。俄罗斯认为,欧盟CBAM带来的“类关税”费用形成了贸易壁垒,大幅提高交易成本并损害欧盟贸易伙伴国的财政能力。印度、中国、俄罗斯、南非和巴西等主要金砖国家在今年8月召开的第12届金砖国家环境部长会议上公开反对欧盟CBAM,指责此类措施为“单边、惩罚性、歧视性和保护主义”。 美国未能得到欧盟CBAM豁免 作为欧盟推进碳市场深度改革的重要抓手,欧盟CBAM的成败对欧盟实现远期气候目标至关重要。通过施行CBAM,使企业形成在欧盟市场上同样的碳价成本,是欧盟为了让本土工业企业接受碳排放配额拍卖发放的“交换条件”。为应对CBAM,2025年3月以来,美国对乘用车等重要工业产品施加从价关税并多次威胁再次提高,使欧盟承压;2025年8月,美欧曾签署《美欧互惠、公平与平衡贸易协议框架》,该框架第11条称:“鉴于美国对CBAM中美国中小企业待遇的关切,欧盟委员会除近期已商定的提高最低限额豁免标准外,承诺将在CBAM实施过程中提供更多灵活性。” 然而,作为一项贸易相关立法,欧盟CBAM必须遵循WTO非歧视原则,法规需要对贸易伙伴一视同仁,确保其在WTO框架下的合规性,因此在执行层面很难为单一贸易伙伴给予豁免或优惠措施。同时,欧盟一旦为特定贸易伙伴“开绿灯”,将加剧第三国的反对并引起更大的质疑。因此,欧盟后续的相关提案中没有看到“更多灵活性”的安排。 欧盟CBAM对美国的影响到底在哪? 其影响体现在以下方面。 一是货值大。2025年12月,欧盟委员会提出CBAM向产业链下游延伸的立法提案,钢铝制成品是延伸的重要领域,其中汽车相关产品的货值较高。Eurostat(欧盟统计局)数据显示,在欧盟CBAM现阶段覆盖产品中,2020年—2025年美国出口欧盟的钢铁产品有较大涨幅的主要是钢坯(海关编码7207,下同)、扁钢(7208)和镀层扁钢(7210)。在欧盟CBAM向下游延伸的各版提案都提到的钢铁相关的下游产品中,美国对欧盟总体出口形势较为平稳,其中出口总额最大的主要是乘用车(8703)、机动车零件及附件(8708)和变速箱及其零部件(870840)。一旦欧盟CBAM纳入下游产品,其影响的贸易额将以千亿美元计算,势必影响美国本土的钢铁产业链。 二是税收流失。美国以电炉钢产品为主,占比约71%,钢材产品的平均碳排放水平并不高。总体来看,CBAM对美国工业产品出口欧盟的影响并不显著。根据欧洲智库Sandbag的估算,以2023年进出口情况为基准,美国对欧出口的CBAM覆盖产品面临的CBAM费用占年度出口总货值的0.14%;即便CBAM覆盖范围向上下游产品和间接排放延伸,这一比例也只是微微提升至0.19%。 但是,由于没有统一的碳定价体系,美国的钢、铝、氢和化肥对欧出口将面临全额碳费用负担。 美国现有的碳定价体系主要在州级。一是加州碳市场。这是2013年成立的全球第四大碳市场,覆盖大型发电厂、大型工业设施和燃料分销商(如天然气和石油分销商等),覆盖了加州85%的温室气体排放。该机制于2014年与加拿大魁北克省实现对接联营。目前,美国华盛顿州正推进加入加州-魁北克碳市场,若谈判顺利,最快2027年实现三地统一碳交易,企业可跨地区使用配额履约。二是区域温室气体倡议(RegionalGreenhouseGasInitiative,RGGI)。这是美国东北部11个州组成的区域温室气体减排行动,仅覆盖装机在25兆瓦以上的化石能源发电企业。 根据规则,欧盟CBAM对产品在原产国支付的碳价成本可予以抵扣,前提必须是在原产国以明确的碳税、碳费或强制性碳交易体系下实际支付的碳价,一般性的环境或监管合规成本、州级倡议以及自愿碳信用,均不属于可抵扣的碳价。 欧盟官方今年已经公布的CBAM碳证价格均在60欧元/吨二氧化碳以上,随着欧盟CBAM向下游数以百计的更高附加值商品延伸,即使碳费用相比货值很小,但其绝对值仍旧可观。没有美国境内的碳价抵扣,意味着这部分“碳税”完全由欧盟收取,是任何经济体都不想承担的收入流失。 可能的反制措施 过去几年,美国民主党和共和党议员都设计过类似欧盟CBAM的立法提案,可以为未来可能的应对、反制措施提供一些参考。 2022年—2025年,美国民主党参议员3次提出《清洁竞争法案》(Clean Competition Act,CCA),主张以美国产品平均碳含量为基准线,对超标部分征收60美元/吨碳费,每年上浮5%,覆盖全联邦境内的钢铁、铝、水泥、化肥、石化与炼化产品等能源密集型行业,进口产品也要以同样的方式缴纳碳费。这无疑是美国版全国碳定价和CBAM的一种形式,其与欧盟CBAM设计思路的不同之处在于,只对高于平均碳排放的部分征费,碳定价方式更偏行政管理而非由市场交易决定,同时,本土产品与进口产品从一开始就在同样的框架下。 相比之下,2023年—2025年美国共和党参议员提出的《外国污染法费案》(Foreign Pollution Fee Act)将矛头直指进口产品,覆盖钢铁、铝、水泥、化肥、玻璃、氢能、太阳能和电池组件,产品生产过程中的直接与间接排放、原材料和运输产生的碳排放都在征费范围内。费率由进口商品碳排放与本土产品的差距决定,并以阶梯式费率征收,最高可达100%。法案还规定,海外生产企业若采用碳捕捉与封存(CCUS)技术或购买美国及盟国的碳移除信用(如直接空气捕捉、海洋碳移除等),可部分或全部减免碳关税。不过,由于没有设计对本土生产造成的碳排放收费,该提案被民主党指出缺乏WTO合规性。 近日,正值美国民主党在中期选举中赢下参众两院,美国有望重新加入全球气候行动,回归更加开放自由的贸易政策。由于美国总统拥有否决权,可以制衡国会立法权,贸易政策预计更多会是两党折衷。未来美国的碳市场和“碳关税”政策如何发展,我们拭目以待。 中国的应对与启示 总体来看,碳价越接近欧盟碳市场,出口欧盟受到的影响就越小。然而,由于各国发展阶段的不同、能源资源禀赋与价格的差异,以及碳市场建设成熟度的差异,碳价的差异巨大。韩国是亚洲最早建立碳市场的国家,至今已经与欧盟碳市场发展非常接近,平均碳价为22美元/吨~23美元/吨,比欧盟低了一半多。 对中国来说,目前工业行业还处在熟悉碳市场交易的启动实施阶段,以企业熟悉规则、夯实数据基础为导向。此外,熟悉碳核算与排放数据报送也是一个挑战,中国已经从政策设计上准备好了应对之策。 “十五五”期间,中国碳市场还将深化改革。除了逐步由碳排放强度控制转向总量控制,到2027年“对碳排放总量相对稳定的行业优先实施配额总量控制”“稳妥推行免费和有偿相结合的配额分配方式”以外,2026年7月的《“十五五”碳达峰行动方案》首次提出“‘十五五’时期碳市场覆盖行业的单位产品碳排放降低3%左右”的具体量化目标;同月,《国家应对气候变化“十五五”规划》再次强调了这一目标。这些都与钢铁行业密切相关,为企业碳减排提出了新的要求。 当需要以真金白银支付碳排放配额时,企业才有可能在欧盟CBAM的框架下获得减免。从国家层面上讲,这部分碳费得以留存在国内,可以用于投资低碳生产的技术和设备,这体现了各国拥有碳定价体系的重要性。然而,中国碳市场的碳价或许很难达到欧盟的碳价水平,这意味着出口产品总要面临部分“碳税”损失。作为共同应对气候变化和积极促进全球减碳的主要经济体,中国与欧盟应加强合作,商讨出合理的机制鼓励双方乃至全球的低碳行动。(作者为气候转型亚洲中国总干事)
(责任编辑:admin)
|
|
| 相关推荐: 价格行情 行业动态 专家论谈 国内要闻 | |
|
尊重合法版权,反对侵权盗版。若本网有部分文字、摄影作品侵害到您的权益,我们深感抱歉,并请您及时与我们联系核对,我们收到邮件后会第一时间与您取得联系寻求解决方案。 我们的邮箱是:1832405691@qq.com 欢迎您的来信! |
|

-
暂无消息
| Copyright ©2003-2015 WenXun Corporation All Rights Reserved |
| 地址:重庆市大渡口区金桥路2号 技术支持:重庆鑫铮辰数字供应链管理有限公司
QQ在线: |
| 经营许可证编号:渝B2-20050052 渝ICP备05007015号-1 服务热线:023-68904234 68928161(价格咨询) |


